

Paradox Inklusi Keuangan
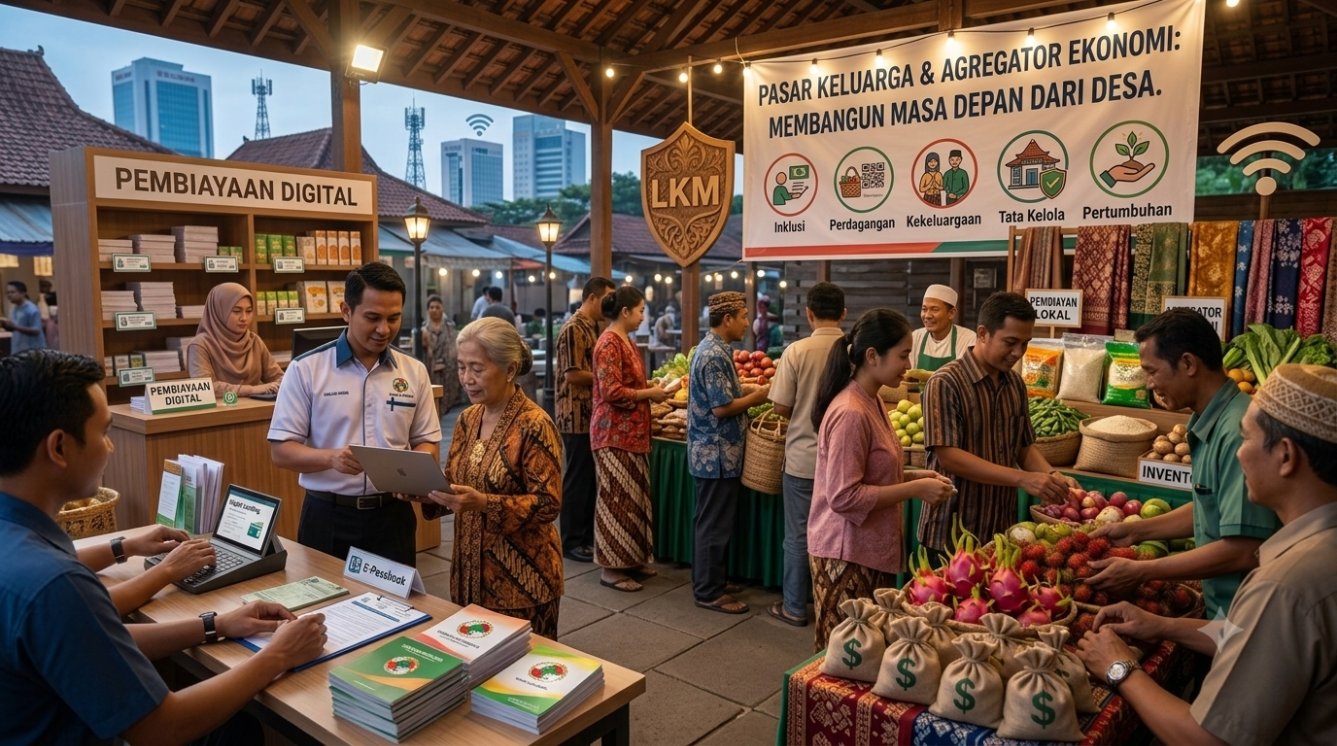
Dalam peta sektor jasa keuangan nasional, Lembaga Keuangan Mikro (LKM) menempati posisi yang paradoksal. Di satu sisi, indeks inklusinya menjadi yang paling rendah dibandingkan sub-sektor keuangan lainnya. Di sisi lain, ia justru diandalkan sebagai ujung tombak untuk menjangkau segmen masyarakat mikro yang selama ini belum tersentuh layanan perbankan formal. Harapan dan realitas seakan berjalan tidak seiring.
Namun, optimisme tetap menyala. Kepala Eksekutif Pengawas Lembaga Pembiayaan, Perusahaan Modal Ventura, LKM dan LJK Lainnya (PVML) Otoritas Jasa Keuangan (OJK), Agusman, menyatakan bahwa tahun 2026 masih menyimpan peluang pertumbuhan bagi bisnis LKM. Peran strategisnya dalam memenuhi kebutuhan pembiayaan masyarakat desa menjadi fondasi utama optimisme tersebut.
Tiga Tantangan Berat
Meskipun peluang terbuka, jalan menuju pertumbuhan tidaklah mulus. Agusman mengidentifikasi setidaknya empat tantangan klasik yang terus menghantui sektor ini: keterbatasan permodalan, tata kelola yang belum optimal, kualitas sumber daya manusia yang rendah, serta adopsi teknologi yang masih tertinggal.
Namun, ada satu tantangan yang lebih fundamental dan sistemik, sebagaimana diungkapkan oleh Direktur Kebijakan Publik Center of Economic and Law Studies (Celios), Media Wahyudi Askar. Kepercayaan publik—atau lebih tepatnya, ketiadaan kepercayaan—menjadi batu sandungan terbesar. "Anggapan masyarakat bahwa LKM itu buruk, tidak bisa dipercaya, ini masih banyak di sekitar masyarakat khususnya di pedesaan," ujarnya. Sentimen negatif ini, menurut Askar, berdampak sistemik terhadap pembiayaan ultra mikro nasional.
Akar dari krisis kepercayaan ini dapat dilacak pada tiga hal:
- Profesionalisme SDM yang rendah, yang berujung pada pengelolaan yang tidak kompeten.
- Akuntabilitas yang lemah, tercermin dari banyaknya LKM yang belum memiliki laporan keuangan teraudit.
- Moral hazard atau risiko perilaku tidak etis yang merusak citra industri.
Persaingan yang Tidak Seimbang
Di atas semua itu, LKM juga harus berhadapan dengan raksasa. Askar menyoroti persaingan yang tidak sehat antara LKM dan bank-bank Himbara, khususnya program ultra mikro seperti PNM Mekaar. Dengan kapasitas modal yang jauh lebih besar dan efisiensi bisnis model yang lebih matang, para pemain besar membuat LKM—termasuk koperasi simpan pinjam—kehilangan daya saing. Ini bukan sekadar persaingan usaha, melainkan sebuah dominasi yang mengancam eksistensi LKM di lapangan.
Reformasi dan Jalan Keluar
Menghadapi kompleksitas persoalan, diperlukan langkah-langkah strategis yang tidak parsial. Askar menekankan pentingnya kolaborasi lintas instansi dalam ekosistem pembiayaan ultra mikro. OJK dan Kementerian Koperasi, misalnya, dapat bersinergi untuk:
- Membuat program penguatan akuntabilitas LKM,
- Memberikan pendampingan digitalisasi,
- Menyediakan insentif berbasis kinerja bagi LKM yang mampu menjadi agregator ekonomi masyarakat.
Lebih jauh, diperlukan reformasi kelembagaan yang tidak hanya bersifat administratif, tetapi juga kultural. Kampanye penguatan literasi keuangan dan digitalisasi LKM harus dilakukan berbasis komunitas, bukan pendekatan top-down yang kaku. Karena LKM banyak berakar di desa-desa, sosialisasi yang efektif harus melibatkan tokoh-tokoh lokal, termasuk pemuka agama, yang memiliki pengaruh besar dalam membentuk opini publik.
Harapan di Ujung Jalan
Tahun 2026 bukanlah sekadar angka dalam kalender. Ia menjadi titik uji bagi ketahanan dan kemampuan adaptasi LKM di Indonesia. Pertumbuhan memang mungkin terjadi, tetapi ia hanya akan berkelanjutan jika didukung oleh perbaikan mendasar dalam hal kepercayaan, tata kelola, dan keadilan persaingan. LKM harus kembali pada jati dirinya sebagai lembaga yang dekat dengan rakyat, bukan sekadar alternatif dari perbankan, tetapi sebagai pilihan utama yang terpercaya.